Simples Nacional: Regime Híbrido de IBS e CBS Pode Valer a Pena para Sua Empresa?
21/10/2026
08:22
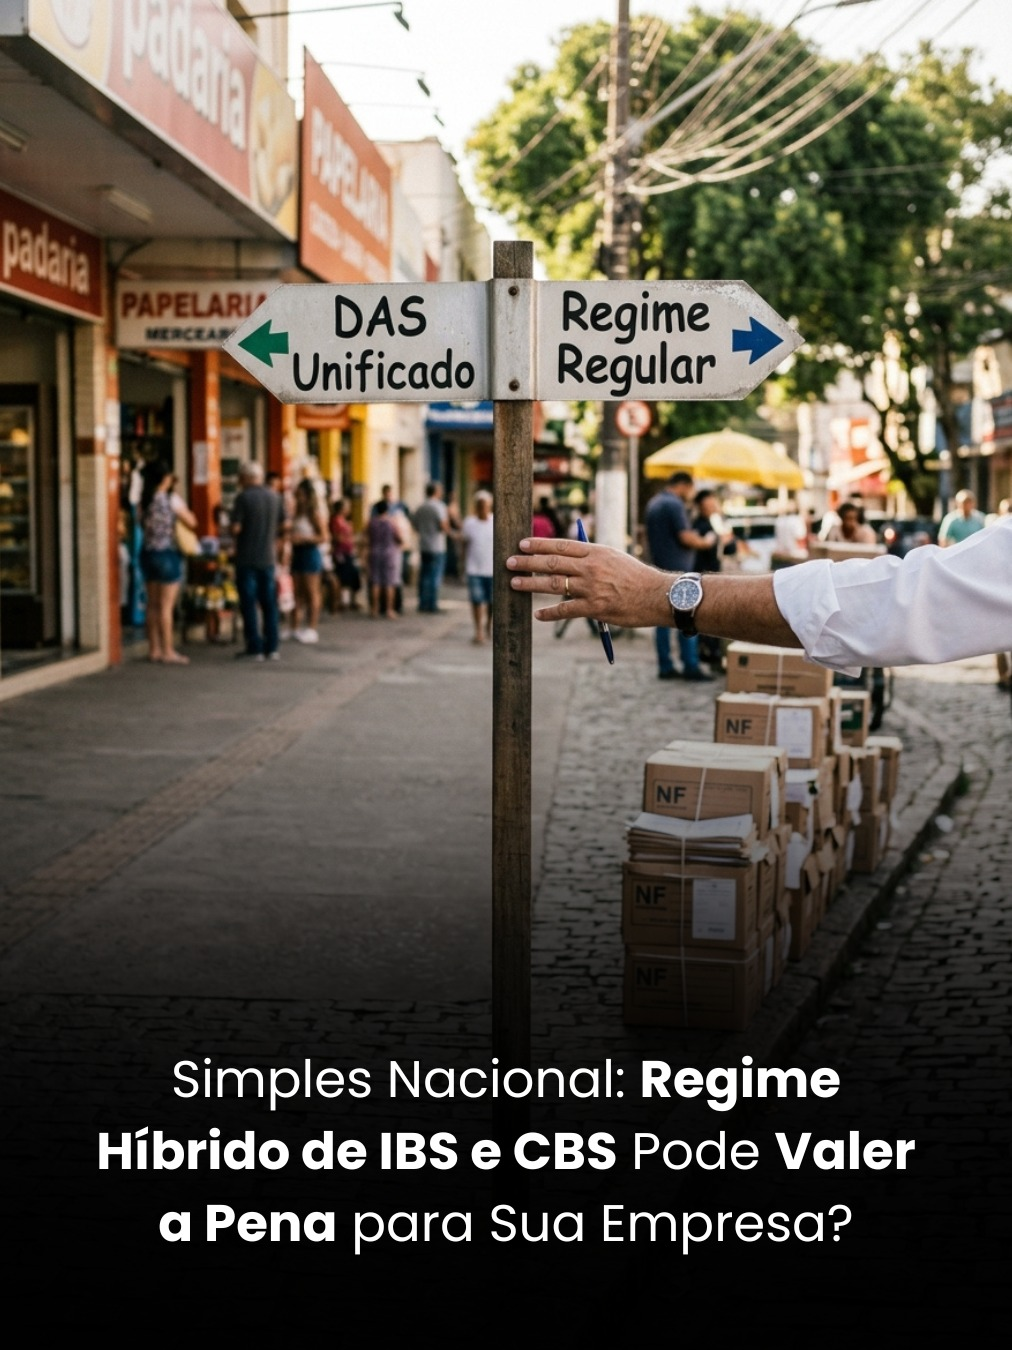
A Reforma Tributária traz uma nova decisão para microempresas e empresas de pequeno porte: a partir de 2027, os optantes pelo Simples Nacional podem manter o IBS e a CBS no recolhimento unificado, pelo DAS, ou apurá-los pelo regime regular, separadamente dos demais tributos. Essa segunda alternativa é chamada de Simples Nacional híbrido. O prazo para optar pelo recolhimento regular no primeiro semestre de 2027 termina em 30 de outubro de 2026, com efeitos a partir de 1º de janeiro.
No modelo tradicional, a rotina é mais simples, concentrada em uma única guia, mas é preciso avaliar como isso afeta a transferência de créditos aos clientes e a competitividade. No híbrido, a empresa apura os novos tributos pelas regras gerais, inclusive quanto aos créditos, o que pode interessar a quem vende para outras empresas e tem clientes que consideram esses créditos na escolha do fornecedor. Em contrapartida, a apuração separada exige mais organização fiscal e controle das operações.
A decisão deve ser individualizada e considerar perfil dos clientes, estrutura de custos, margem de lucro, formação de preços e fluxo de caixa. O contador deve simular os dois cenários com dados reais de faturamento, compras e despesas, sem presumir que todo gasto gera crédito. Vale lembrar que quem já está no Simples não precisa pedir permanência e que haverá um período para cancelar a opção, de 3 de novembro a 20 de dezembro de 2026.
Fonte: Jornal Contábil
#SimplesNacional #ReformaTributária #IBS #CBS